Información
México ya no compite por costes: compite por tecnología y automatización
Más que una oportunidad económica, el nearshoring está redefiniendo la forma de producir en México. Automatización, inteligencia artificial y manufactura avanzada ya no son ventajas competitivas: se están convirtiendo en requisitos para seguir formando parte de la cadena industrial.
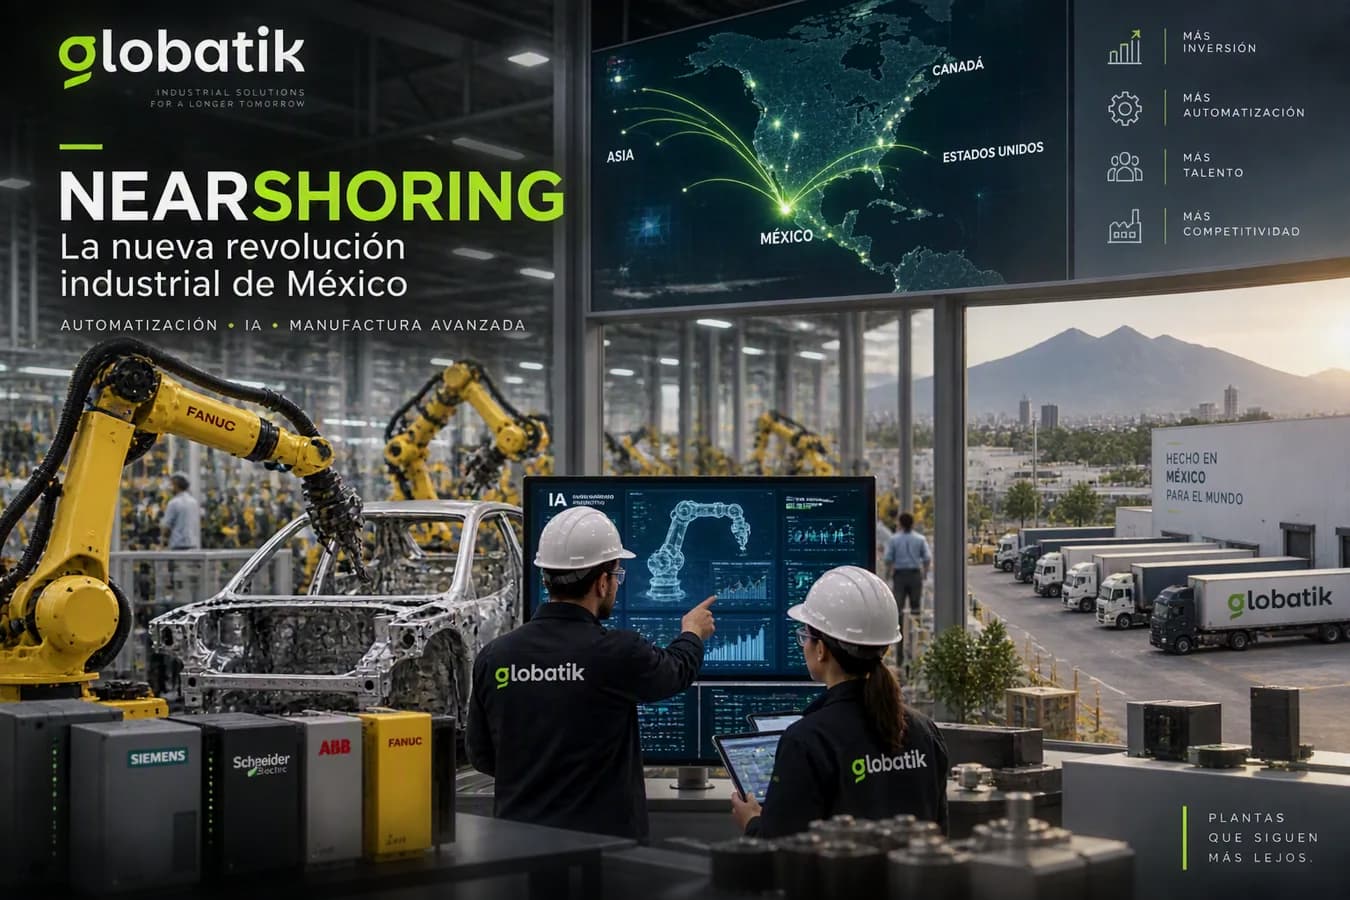
México vive uno de los reacomodos industriales más significativos de su historia reciente, y la palabra que lo resume es nearshoring. Lo que hace apenas tres años era un término casi académico, discutido en foros de comercio exterior, hoy es el eje central de la política industrial del país y, sobre todo, el motor que está redefiniendo cómo operan sus plantas de manufactura. Según estimaciones del Banco Interamericano de Desarrollo, este fenómeno podría traer hasta 78.000 millones de dólares en inversión a América Latina, y México estaría captando cerca del 45% de ese flujo, alrededor de 35.000 millones de dólares.
La cifra por sí sola explica poco si no se traduce en lo que está ocurriendo dentro de las plantas. Entre 2024 y 2025 llegaron al país al menos 450 empresas extranjeras atraídas por la reubicación de cadenas productivas, concentradas principalmente en automotriz, autopartes, electrónica y aeroespacial. Nuevo León, Aguascalientes, Coahuila y Guanajuato se consolidaron como los polos de esta actividad, apoyados en infraestructura logística y en mano de obra técnica especializada. Pero 2025 marcó un punto de inflexión: el nearshoring dejó de ser una ola de anuncios de inversión y empezó a convertirse en operación cotidiana, con más plantas inauguradas que promesas nuevas. Esa maduración es la que está presionando a las empresas mexicanas a modernizarse a un ritmo que antes no era necesario.
El efecto más visible se ve en la automatización. Hoy operan en México cerca de 150.000 robots industriales, un 18% más que el año anterior, y el mercado de inteligencia artificial aplicada a manufactura ya mueve más de 2.500 millones de pesos, con un crecimiento cercano al 35% anual. Empresas como Tesla, con su planta en Nuevo León, o BMW y Audi, que ampliaron sus operaciones en San Luis Potosí y Puebla para producir modelos eléctricos, no solo trajeron capital: trajeron consigo estándares de control, mantenimiento predictivo y digitalización que sus proveedores locales están obligados a igualar si quieren seguir siendo parte de la cadena. Lo mismo ocurre con Continental, ZF Group, Bosch o Yazaki, que están ampliando sus líneas de componentes electrónicos y baterías bajo esquemas mucho más exigentes que los que dominaban la industria mexicana hace una década.
Esa presión no es solo tecnológica, también es de talento. La llegada masiva de nueva capacidad instalada ha generado más de 100.000 empleos logísticos y una demanda de mano de obra técnica que el país no siempre logra cubrir al mismo ritmo. Automatizar una línea de producción ya no es una decisión aislada de una planta; es parte de una carrera regional donde México compite con otros destinos de relocalización por atraer y retener la siguiente ronda de inversión. Encuestas recientes entre ejecutivos de manufactura muestran que más del 90% espera que la analítica y la inteligencia artificial sean el principal motor de competitividad en los próximos tres años, lo que confirma que la conversación ya no gira en torno a si automatizar, sino a qué tan rápido y con qué nivel de sofisticación hacerlo.
Lo que empezó como una respuesta táctica a las tensiones logísticas globales terminó convirtiéndose en el catalizador más fuerte que ha tenido la industria mexicana en años para modernizar sus procesos de control y producción. El nearshoring trajo capital, pero también trajo una vara más alta: hoy competir en la manufactura mexicana implica hablar el mismo idioma técnico que las multinacionales que decidieron instalarse aquí, y esa exigencia no va a bajar en el corto plazo.